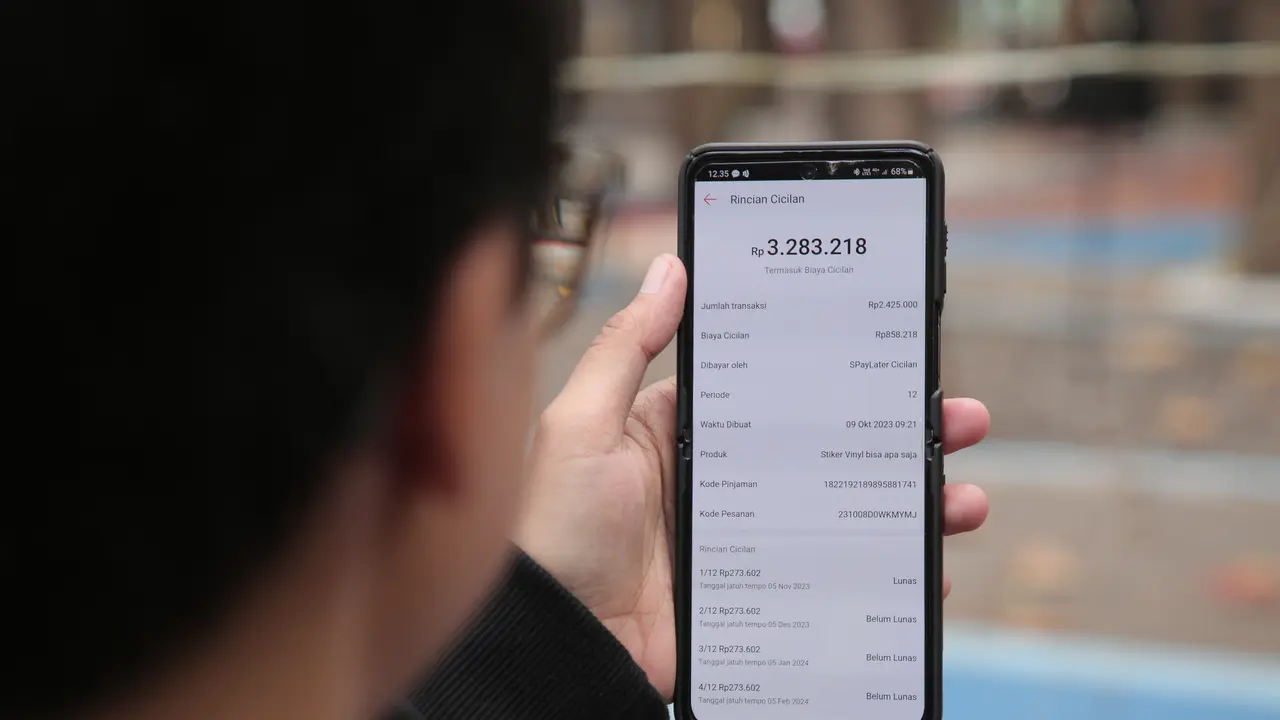
KLIKGENZ.COM|JAKARTA – Layanan Buy Now Pay Later (BNPL) atau paylater semakin diminati masyarakat karena menawarkan kemudahan berbelanja sekarang dan membayar kemudian melalui sistem cicilan. Meski memberikan fleksibilitas dalam bertransaksi, penggunaan layanan ini tetap membutuhkan pengelolaan keuangan yang bijak agar tidak menimbulkan masalah utang.
Kemudahan mendapatkan fasilitas paylater terkadang membuat seseorang kurang mempertimbangkan kemampuan finansial sebelum melakukan pembelian. Akibatnya, cicilan yang awalnya terlihat ringan justru dapat menumpuk dan membebani pengeluaran bulanan.
Risiko penggunaan layanan BNPL kini menjadi perhatian sejumlah negara. Dikutip dari BBC, Minggu (8/11/2026), Inggris mulai menerapkan regulasi lebih ketat terhadap penyedia layanan BNPL sejak Juli 2026.
Melalui kebijakan tersebut, perusahaan penyedia layanan paylater diwajibkan memeriksa kemampuan finansial calon pengguna sebelum menyetujui transaksi.
Dengan demikian, konsumen yang dinilai tidak memiliki kemampuan untuk memenuhi kewajiban pembayaran berpotensi ditolak ketika mengajukan fasilitas kredit tersebut.
Regulasi ini juga bertujuan memperkuat perlindungan konsumen. Platform BNPL populer seperti Klarna dan Clearpay diwajibkan memperoleh izin resmi dari regulator.
Sebagai bagian dari perlindungan tersebut, pengguna mendapatkan jaminan pengembalian dana atau refund serta akses terhadap mekanisme penyelesaian pengaduan secara independen.
Di tengah meningkatnya penggunaan layanan pembayaran digital, masyarakat perlu memahami bahwa paylater tetap merupakan fasilitas kredit yang harus dibayar sesuai ketentuan. Penggunaan tanpa perencanaan dapat berujung pada penumpukan cicilan dan kesulitan keuangan.
4 Cara Menghindari Jeratan Utang Paylater
Mantan relawan penasihat utang Citizens Advice sekaligus kreator edukasi keuangan Debt Camel, Sara Williams, membagikan sejumlah langkah praktis agar masyarakat dapat menggunakan layanan kredit secara lebih bijak dan terhindar dari utang konsumtif.
Berikut empat cara yang dapat diterapkan untuk menjaga kondisi keuangan tetap sehat.
1. Pertimbangkan Kembali Sebelum Berbelanja
Langkah pertama adalah membiasakan diri berpikir sebelum melakukan pembelian, terutama jika menggunakan fasilitas paylater.
Konsumen perlu mempertimbangkan apakah barang yang ingin dibeli benar-benar merupakan kebutuhan mendesak atau sekadar keinginan sesaat.
Jika barang tersebut masih bisa ditunda, sebaiknya pembelian tidak perlu dipaksakan. Mengurangi pengeluaran untuk kebutuhan nonprioritas dapat membantu menjaga kondisi keuangan sekaligus menghindari ketergantungan terhadap fasilitas kredit.
Kebiasaan membedakan kebutuhan dan keinginan menjadi salah satu langkah penting agar pengeluaran tidak melebihi kemampuan finansial.
2. Lebih Selektif dalam Membeli Barang
Kebiasaan berbelanja berlebihan juga dapat menjadi pemicu meningkatnya penggunaan paylater.
Salah satu contohnya adalah membeli sejumlah barang sekaligus hanya untuk dicoba, seperti memesan pakaian dalam berbagai ukuran tanpa mempertimbangkan kebutuhan sebenarnya.
Kebiasaan tersebut dapat menghabiskan limit kredit dan menambah kewajiban pembayaran yang seharusnya tidak diperlukan.
Karena itu, konsumen disarankan lebih selektif sebelum bertransaksi. Pastikan barang yang dibeli memang dibutuhkan dan nilainya sesuai dengan kemampuan keuangan.
Dengan membatasi pembelian yang tidak penting, risiko penumpukan cicilan dapat dikurangi.
3. Hentikan Langganan yang Tidak Diperlukan
Pengeluaran rutin dari berbagai layanan berlangganan juga perlu mendapatkan perhatian.
Langganan aplikasi hiburan, layanan digital, maupun platform lainnya yang jarang digunakan dapat mengurangi anggaran bulanan tanpa disadari.
Jika dibiarkan, biaya tersebut berpotensi mengganggu alokasi dana untuk kebutuhan utama.
Masyarakat disarankan mengevaluasi seluruh layanan berlangganan dan menghentikan pembayaran yang tidak lagi memberikan manfaat.
Dana yang berhasil dihemat dapat dialihkan untuk kebutuhan pokok, tabungan, maupun membayar kewajiban cicilan yang masih berjalan.
4. Cari Bantuan Jika Kesulitan Memenuhi Kebutuhan Pokok
Menggunakan paylater untuk membeli kebutuhan sehari-hari, seperti makanan, dapat menjadi tanda bahwa kondisi keuangan sedang mengalami tekanan.
Situasi tersebut perlu diperhatikan karena menunjukkan adanya kemungkinan ketidakseimbangan antara pemasukan dan pengeluaran.
Jika sudah mengalami kesulitan memenuhi kebutuhan dasar, masyarakat sebaiknya tidak menambah utang baru untuk menutupi pengeluaran sebelumnya.
Sebaliknya, segera cari bantuan melalui lembaga sosial atau organisasi pendampingan utang yang resmi dan dapat dipercaya.
Mencari bantuan lebih awal dapat membantu seseorang memahami kondisi keuangannya sekaligus menemukan solusi sebelum kewajiban pembayaran semakin menumpuk.
Jangan Menunda Mencari Bantuan Saat Terlilit Utang
Kesulitan membayar cicilan bukan hanya dialami pengguna paylater, tetapi juga masyarakat yang memiliki kewajiban kredit dari berbagai layanan pembiayaan lainnya.
Karena itu, konsumen yang mulai mengalami kesulitan melunasi utang disarankan segera mencari bantuan dan tidak menunggu hingga masalah keuangan semakin besar.
Di Inggris, platform independen MoneyHelper menyediakan layanan panduan dan konsultasi utang secara gratis bagi masyarakat yang membutuhkan pendampingan.
Salah satu langkah yang disarankan adalah mencatat seluruh kewajiban pembayaran, termasuk jumlah utang, besaran cicilan, serta jadwal jatuh tempo.
Pencatatan tersebut dapat membantu seseorang mengetahui total kewajiban finansial sekaligus menyusun strategi pelunasan yang lebih realistis sesuai kemampuan pendapatan.
Selain itu, masyarakat juga perlu berhati-hati terhadap tawaran jasa pelunasan utang di media sosial yang menjanjikan penyelesaian masalah secara cepat.
Tidak semua penyedia jasa tersebut dapat dipercaya. Oleh sebab itu, penting untuk memastikan legalitas dan kredibilitas lembaga sebelum menyerahkan data pribadi maupun membayar biaya layanan.
Pada akhirnya, paylater dapat menjadi fasilitas pembayaran yang membantu apabila digunakan secara terukur. Namun, tanpa perencanaan dan pengendalian pengeluaran, kemudahan tersebut justru berisiko menjadi beban finansial.
Masyarakat perlu membangun kebiasaan belanja sesuai kebutuhan, memahami kemampuan membayar, serta mengutamakan kesehatan keuangan jangka panjang dibandingkan memenuhi keinginan sesaat.[*]